
Por Heloisa Soriano Avila
El Presupuesto 2027 propone cambios en pensiones, prestaciones e Incluir Salud. Qué partidas contempla y cuáles son las principales críticas.
El proyecto de Presupuesto 2027 enviado por el Gobierno al Congreso incluye modificaciones en las políticas destinadas a personas con discapacidad. Entre los principales cambios aparecen nuevas condiciones para las pensiones, modificaciones en el sistema de prestaciones básicas y una reducción real de los recursos destinados a Incluir Salud.
El debate se desarrolla mientras organizaciones de personas con discapacidad, familias y prestadores cuestionan distintos aspectos de la propuesta. El Gobierno, por su parte, sostiene su estrategia de equilibrio fiscal y plantea el proyecto como parte de una reorganización general del gasto público.
Es importante aclarar que se trata de un proyecto de ley que todavía debe ser debatido por el Congreso, por lo que sus disposiciones pueden modificarse durante el tratamiento legislativo.
Qué plantea el Presupuesto 2027 para discapacidad
El proyecto modifica distintos componentes del sistema de protección social para personas con discapacidad. Uno de los puntos centrales es la eliminación de la Pensión No Contributiva por Discapacidad para Protección Social, creada por la Ley de Emergencia en Discapacidad, y la continuidad de la Pensión No Contributiva por Invalidez Laboral, aunque bajo condiciones específicas.
Según el análisis realizado por la Asociación Civil por la Igualdad y la Justicia (ACIJ) sobre el proyecto, los recursos destinados a esta última prestación aumentarían 8,5% en términos reales frente a 2026. Sin embargo, quedarían 26,5% por debajo del nivel de 2023.
El proyecto también establece modificaciones sobre la compatibilidad entre la pensión y el trabajo registrado. Este aspecto podría tener impacto sobre personas que reciben una prestación y, al mismo tiempo, desarrollan actividades laborales formalizadas.
Cambios en las prestaciones y los aranceles
Otro de los capítulos que generó discusión está relacionado con el Sistema de Prestaciones Básicas para Personas con Discapacidad.
El proyecto modifica el esquema actual de aranceles. Los artículos 39 y 41 eliminan el mecanismo de un arancel único del Nomenclador del Sistema de Prestaciones Básicas y establecen que cada organismo obligado pueda determinar los valores correspondientes a los servicios que financia.
Cuando el responsable sea el Estado nacional, los valores quedarían determinados periódicamente por la Secretaría Nacional de Discapacidad.
Las organizaciones y prestadores que cuestionan la medida advierten que la modificación podría generar diferencias entre los valores reconocidos por distintos organismos y afectar la previsibilidad financiera de instituciones que brindan tratamientos y servicios.
ACIJ planteó que este cambio podría generar diferencias en el acceso a prestaciones según el organismo que deba financiarlas. Se trata de una interpretación crítica del proyecto y no de una consecuencia que ya se haya producido.
Incluir Salud, otro de los puntos en discusión
El programa Incluir Salud, destinado a brindar cobertura sanitaria a beneficiarios de pensiones no contributivas, también aparece entre los puntos observados.
Según el análisis presupuestario publicado por Infobae a partir de los datos del proyecto, el programa tendría una reducción del 13,9% en términos reales respecto de 2026 y del 19% frente a 2023.
El dato es relevante porque Incluir Salud financia prestaciones sanitarias para personas que cumplen determinados requisitos y reciben pensiones no contributivas.
Las organizaciones vinculadas al sector vienen planteando que los problemas de financiamiento no se limitan al presupuesto previsto para un año determinado, sino que también incluyen deudas, actualización de aranceles y tiempos de pago.
Cuánto dinero contempla el proyecto
Dentro de las principales partidas vinculadas con discapacidad aparecen:
Pensiones No Contributivas por Invalidez Laboral: aproximadamente $6,094 billones.
Atención médica para beneficiarios de pensiones no contributivas: alrededor de $1,165 billones.
Acciones de Integración de Personas con Discapacidad: aproximadamente $7.414 millones.
Prevención y Control de Discapacidades: alrededor de $8.355 millones.
Estos montos forman parte del proyecto presupuestario y no deben confundirse con dinero efectivamente ejecutado. La ejecución dependerá de las partidas aprobadas y de las decisiones que se adopten durante 2027.
Una discusión que va más allá del monto total
El debate sobre discapacidad no se reduce a determinar si el presupuesto aumenta o disminuye nominalmente.
La inflación proyectada por el Gobierno para 2027 es del 18%, por lo que para evaluar si una partida realmente aumenta su capacidad de financiamiento es necesario compararla en términos reales y observar también qué servicios debe cubrir.
El análisis de ACIJ señala que el gasto total en servicios sociales tendría una recuperación frente a 2026, pero todavía quedaría por debajo de los niveles de 2023. En ese contexto, discapacidad aparece entre las áreas que mantienen una reducción acumulada respecto de aquel año.
Por eso, distintos especialistas y organizaciones analizan tanto la evolución de las partidas como los cambios normativos incluidos en el proyecto.
El contexto de la emergencia en discapacidad
La discusión presupuestaria se produce después de un período de fuerte conflicto alrededor de la Ley de Emergencia en Discapacidad.
El sector viene reclamando mayores recursos para garantizar pensiones, tratamientos, transporte, educación especial, rehabilitación y otras prestaciones. También hubo cuestionamientos relacionados con la actualización de los valores que reciben los prestadores.
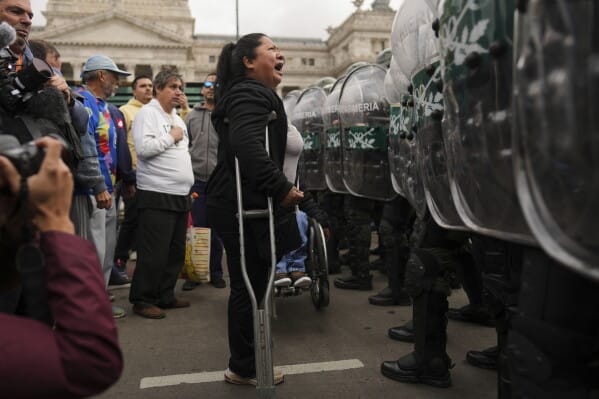
En septiembre, organizaciones vinculadas con discapacidad volvieron a advertir sobre el impacto que podrían tener las modificaciones incluidas en el proyecto de Presupuesto 2027. La cobertura periodística de las protestas y reclamos refleja que el tema continúa generando tensión entre el Gobierno y distintos actores del sector.
Qué dicen quienes cuestionan la propuesta
Las principales críticas se concentran en tres cuestiones: el financiamiento de las pensiones, la modificación del sistema de aranceles y los recursos destinados a la cobertura sanitaria.
Desde organizaciones del sector se sostiene que cualquier cambio en el sistema de prestaciones debe garantizar la continuidad de los tratamientos y servicios que necesitan las personas con discapacidad.
También se cuestiona que la eliminación o modificación de mecanismos de actualización pueda aumentar la incertidumbre para familias y prestadores.
Estas posiciones corresponden a organizaciones y sectores críticos del proyecto y forman parte del debate legislativo; no representan una evaluación oficial sobre el resultado que tendría la reforma.
Qué sostiene el Gobierno
El proyecto forma parte de una estrategia general orientada a mantener el equilibrio de las cuentas públicas.
El Presupuesto 2027 proyecta un crecimiento del 4% del PBI, una inflación anual del 18% y la continuidad del resultado fiscal positivo.
En ese marco, el Gobierno plantea una reorganización de las diferentes partidas y busca que el gasto sea compatible con sus objetivos fiscales.
La discusión específica sobre discapacidad deberá determinar si las modificaciones propuestas mantienen los niveles de cobertura y cómo se aplicarán los nuevos mecanismos en caso de que sean aprobados.
Qué puede pasar ahora
El próximo paso será el tratamiento del proyecto en el Congreso. Durante ese proceso, diputados y senadores podrán proponer modificaciones a los artículos relacionados con discapacidad.
La discusión estará centrada tanto en los montos asignados como en las modificaciones al funcionamiento de las pensiones y prestaciones.
También será relevante conocer qué texto queda finalmente aprobado y cómo se reglamentan las medidas si el Congreso sanciona la ley.
Una discusión que seguirá en el Congreso
El capítulo de discapacidad del Presupuesto 2027 concentra una parte importante de la discusión sobre las prioridades del gasto público. El proyecto combina incrementos en determinadas partidas con reducciones reales y cambios en las reglas de acceso y financiamiento.
Por ahora, ninguna de estas modificaciones puede considerarse definitiva. El Congreso deberá discutirlas y determinar si se mantienen, se modifican o se eliminan antes de que el Presupuesto 2027 pueda convertirse en ley.


